
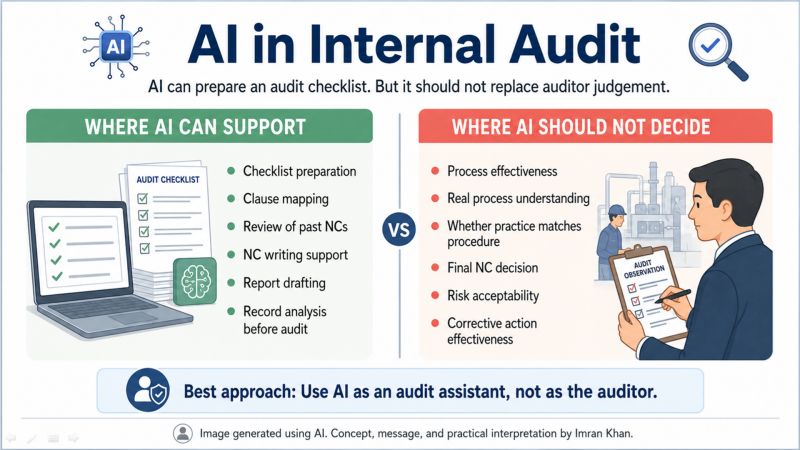
Искусственный интеллект может подготовить контрольный список для аудита.
Но может ли она выявить слабую систему управления?
Внутренние аудиты со временем меняются, особенно в эпоху искусственного интеллекта.
Искусственный интеллект может значительно сократить время подготовки к аудиту, поддерживая выполнение многих задач в автономном режиме до фактического проведения аудита.
Это может помочь в проведении анализа документации, сопоставлении положений, анализе исторических данных, выявлении конкретных вопросов, связанных с рисками, а также в организации аудиторских следов и составлении отчетов о несоответствиях после аудита, включая подготовку отчетов.
Это может быть полезно, поскольку значительные усилия, затрачиваемые на аудит, часто тратятся как до, так и после его проведения.
Где ИИ может оказать этическую и логическую поддержку:
• Подготовка индивидуальных контрольных списков для аудита конкретных процессов
• процедуры сопоставления с требованиями соответствующих пунктов
• сравнение документированных процессов со стандартными ожиданиями
• подведение итогов предыдущей проверки
• выявление повторяющихся несоответствий
• разработка планов аудита
• структурирование аудиторских отчетов
• Улучшение формулировки заявлений о несоответствии
• Увязывание несоответствий требованиям, доказательствам и описанию причин сбоя
• анализ больших объемов записей перед аудитом
Это может ускорить внутренние аудиты, сделать их единообразными и простыми в проведении.
Искусственный интеллект НЕ следует использовать в качестве окончательного авторитета.
Искусственный интеллект ни в коем случае нельзя использовать для принятия решений:
• является ли процесс действительно эффективным
• действительно ли люди понимают свои обязанности
• соответствует ли наблюдаемая практика задокументированному процессу
• являются ли доказательства подлинными, полными и достоверными
• существует ли на самом деле несоответствие
• является ли риск приемлемым
• Устранили ли корректирующие действия системную уязвимость
• Способствует ли культура процессов дисциплине или лишь готовит к проверкам?
Как правило, для принятия таких решений требуется сочетание экспертной оценки аудитора и человеческого фактора.
Речь никогда не идет только об анализе текста.
Реальный риск
Риск заключается не в том, что ИИ будет поддерживать аудиты.
Реальный риск заключается в том, что аудиторы могут начать принимать результаты, сгенерированные искусственным интеллектом, без проверки их соответствия реальной ситуации в процессе работы.
Контрольный список может выглядеть лучше.
Заявление NC может звучать более резко.
Отчет может стать более отшлифованным.
Однако аудит все равно может упустить из виду реальные слабые места.
Лучший подход
Используйте ИИ в качестве помощника в аудите.
Не в качестве аудитора.
Пусть ИИ окажет поддержку в подготовке документов, сопоставлении пунктов договора, структурировании отчетов, составлении формулировок несоответствий и анализе документации.
Но пусть суждение аудитора основывается на интервью, наблюдении за процессами, анализе доказательств, контексте бизнеса и реалиях работы на местах.
Возможно, в будущем внутреннего аудитора не заменит искусственный интеллект.
Однако аудитор, умело использующий ИИ, может заменить аудитора, проводящего проверки только по старым контрольным спискам.
Вопрос:
В каких областях, по вашему мнению, ИИ может оказать наибольшую помощь во внутренних аудитах?
И где же нам следует провести черту?
#ВнутреннийАудит #УправлениеКачеством #IATF16949 #СистемыУправления #ИскусственныйИнтеллектВКачестве #СовершенствованиеПроцессов