
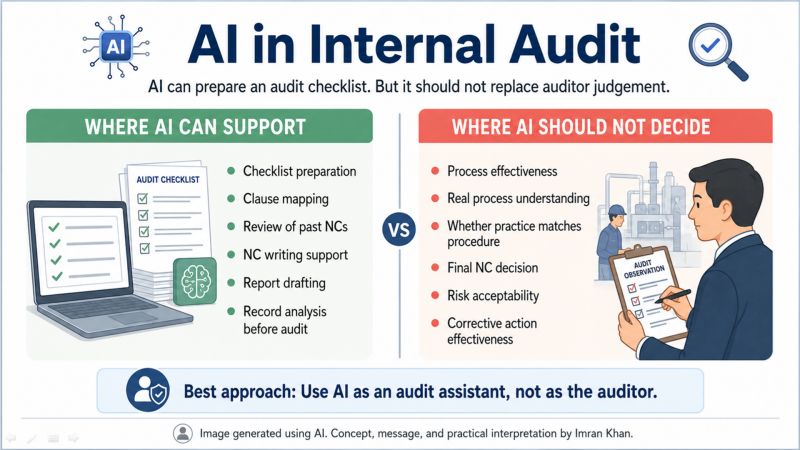
KI kann eine Auditcheckliste erstellen.
Kann sie aber ein schwaches Managementsystem erkennen?
Interne Audits verändern sich im Laufe der Zeit, besonders in diesem Zeitalter der KI.
KI kann die Auditvorbereitungszeit erheblich verkürzen, indem sie viele vorbereitende Aufgaben unterstützt, bevor das eigentliche Audit durchgeführt wird.
Sie kann bei der Dokumentenprüfung, der Zuordnung von Normabschnitten, der Analyse historischer Daten, der Ermittlung gezielter risikobasierter Fragen sowie der Strukturierung von Auditpfaden und der Formulierung von Nichtkonformitäten nach dem Audit einschließlich der Berichtserstellung helfen.
Dies kann hilfreich sein, denn ein erheblicher Teil des Auditaufwands entsteht häufig vor und nach dem Audit.
Wo KI ethisch und sachgerecht unterstützen kann:
• maßgeschneiderte, prozessspezifische Auditchecklisten vorbereiten
• Verfahren den relevanten Anforderungen der Normabschnitte zuordnen
• Vergleich dokumentierter Prozesse mit den Erwartungen der Norm
• frühere Auditfeststellungen zusammenfassen
• wiederkehrende Nichtkonformitäten erkennen
• Entwurf von Auditplänen
• Auditberichte strukturieren
• Formulierungen von Nichtkonformitätsfeststellungen verbessern
• Nichtkonformitäten mit Anforderung, Nachweis und Fehlerbeschreibung verknüpfen
• Analyse großer Mengen an Aufzeichnungen vor dem Audit
Dies kann interne Audits beschleunigen, vereinheitlichen und ihre Durchführung erleichtern.
Wo KI NICHT als letzte Entscheidungsinstanz eingesetzt werden sollte
KI darf niemals für folgende Entscheidungen verwendet werden:
• ob ein Prozess tatsächlich wirksam ist
• ob Menschen ihre Verantwortlichkeiten tatsächlich verstehen
• ob die beobachtete Praxis mit dem dokumentierten Prozess übereinstimmt
• ob die Nachweise echt, vollständig und zuverlässig sind
• ob tatsächlich eine Nichtkonformität vorliegt
• ob das Risiko akzeptabel ist
• ob eine Korrekturmaßnahme die Schwachstelle des Systems beseitigt hat
• ob die Prozesskultur diszipliniertes Arbeiten unterstützt oder sich lediglich auf Audits vorbereitet
Diese Entscheidungen erfordern in der Regel das Urteilsvermögen des Auditors und eine menschliche Perspektive.
Es geht niemals allein um eine Textanalyse.
Das eigentliche Risiko
Das Risiko besteht nicht darin, dass KI Audits unterstützt.
Das eigentliche Risiko besteht darin, dass Auditoren KI-generierte Ergebnisse akzeptieren könnten, ohne sie anhand der tatsächlichen Prozessrealität zu validieren.
Eine Checkliste sieht möglicherweise besser aus.
Eine NC-Formulierung klingt möglicherweise überzeugender.
Ein Bericht kann professioneller gestaltet werden.
Dennoch kann das Audit die tatsächliche Schwachstelle übersehen.
Der bessere Ansatz
Nutzen Sie KI als Auditassistenz.
Nicht als Auditor.
Lassen Sie KI die Vorbereitung, Zuordnung von Normabschnitten, Berichtsstrukturierung, Formulierung von Nichtkonformitäten und Analyse von Aufzeichnungen unterstützen.
Lassen Sie das Urteil des Auditors jedoch aus Gesprächen, Prozessbeobachtungen, Nachweisketten, dem geschäftlichen Kontext und der Realität am Gemba entstehen.
Der interne Auditor der Zukunft wird möglicherweise nicht durch KI ersetzt.
Doch der Auditor, der KI sinnvoll einsetzt, könnte den Auditor ersetzen, der nur mit alten Checklisten arbeitet.
Frage:
Wo kann KI Ihrer Meinung nach bei internen Audits am meisten helfen?
Und wo sollten wir die Grenze ziehen?
#InternesAudit #Qualitätsmanagement #IATF16949 #Managementsysteme #KIInDerQualität #ProzessExzellenz